Публикации
Игроки рынка
Услуги
Москва

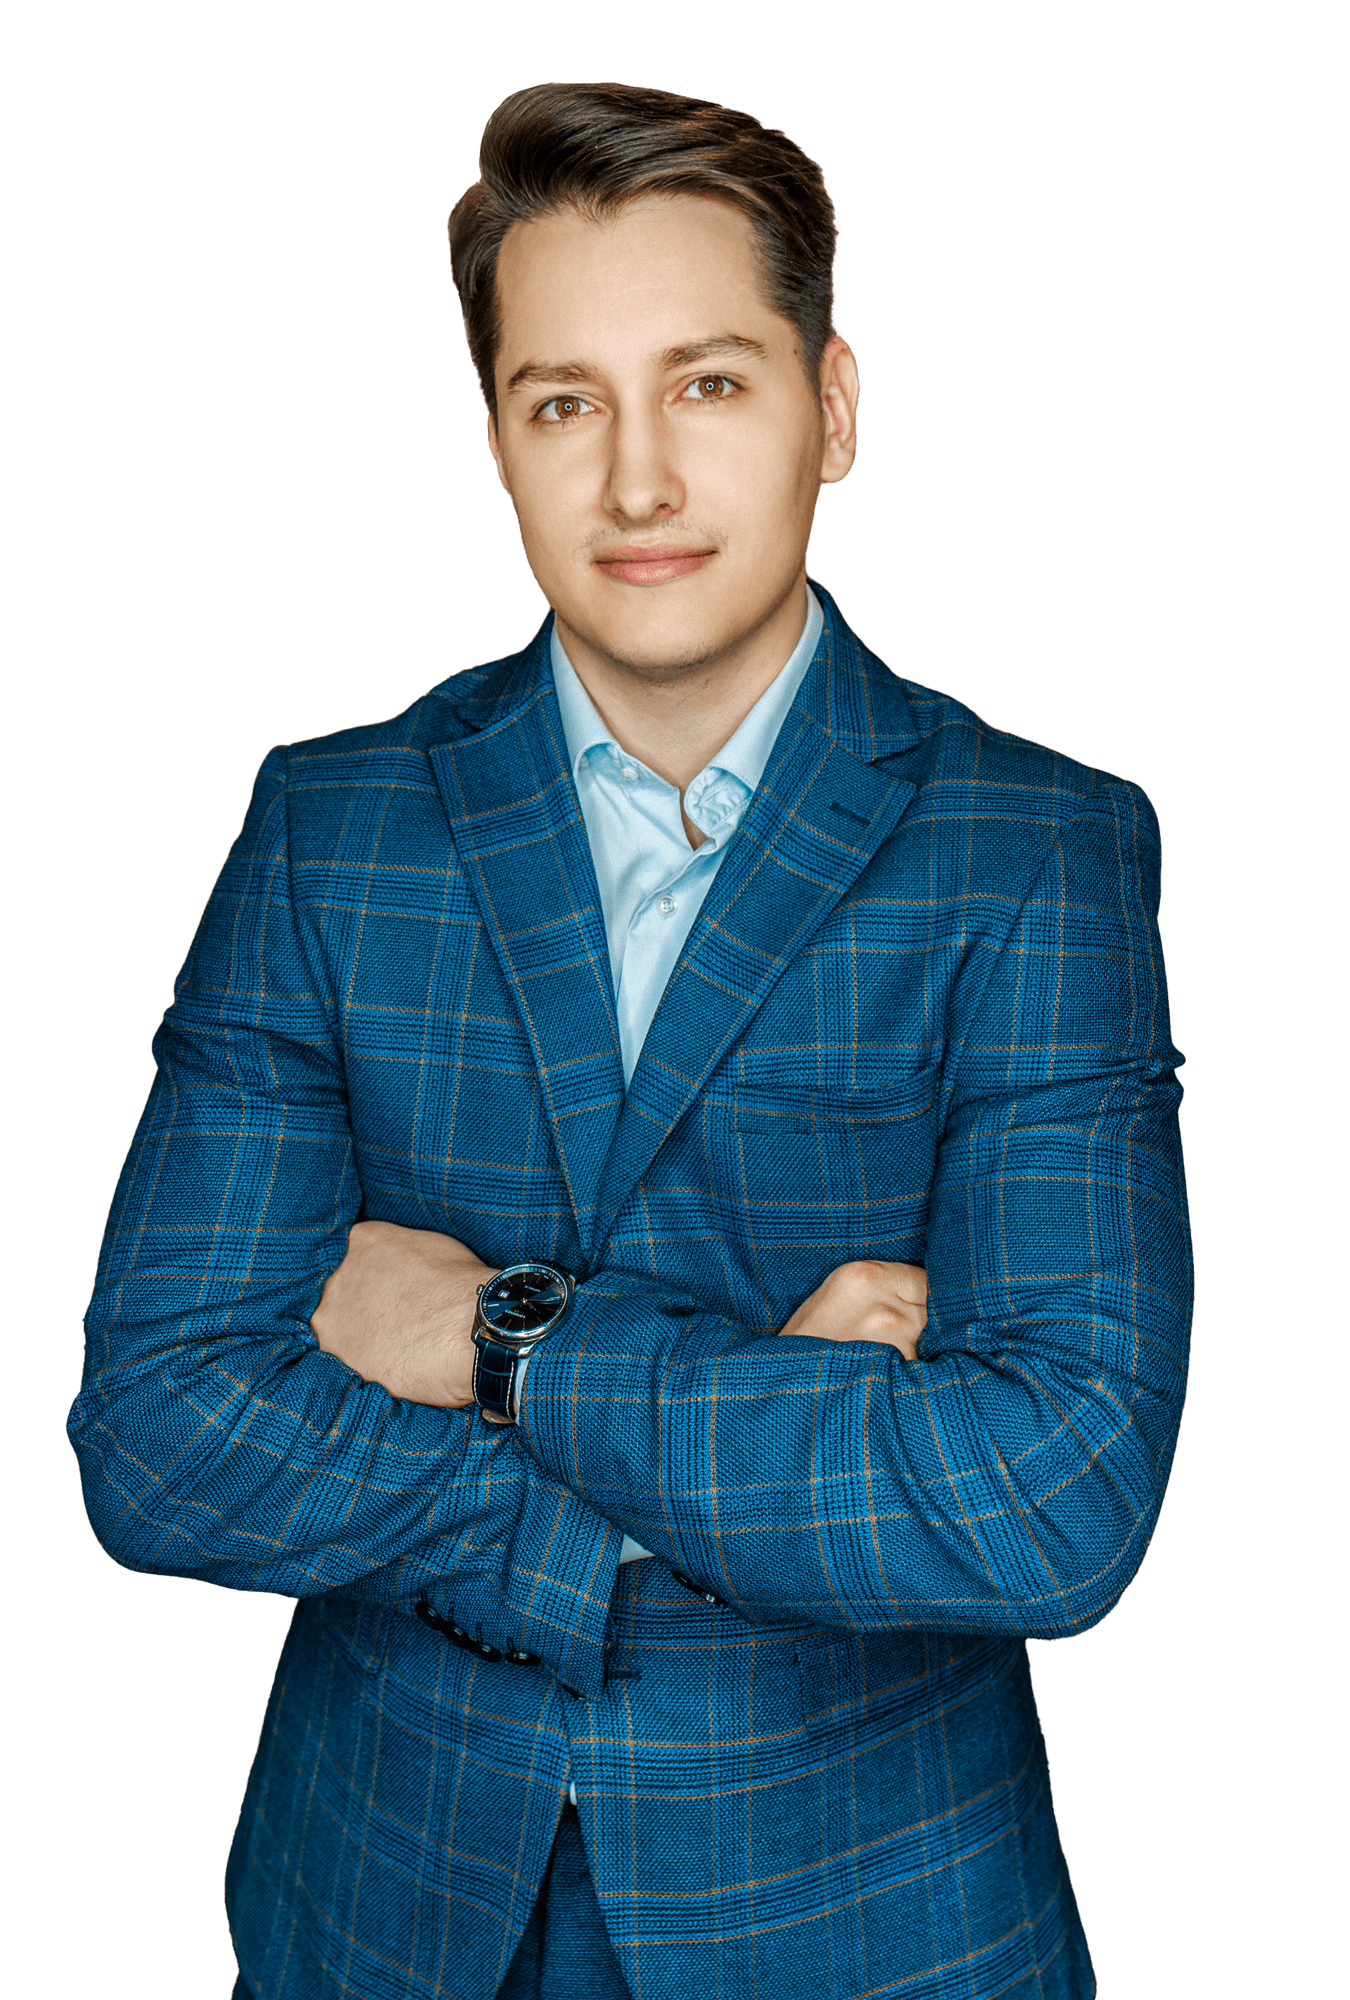
Олег Прошляков

Адвокат
Индекс
медийности
3
О персоне

Олег Прошляков имеет 10 лет опыта в юридическом консалтинге, отмеченном российскими и международными рейтингами в категориях «разрешение споров» и «банкротство». Его портфолио включает в себя широкий спектр разнообразных судебных споров: банкротство крупных банков и производственных предприятий, участие в трансграничных процедурах несостоятельности, защита от субсидиарной ответственности с участием налоговой при оспаривании решений налогового органа, корпоративных и иных общегражданских споров.


Также его опыт включает в себя проведение банкротного Due Diligence, банкротного комплаенса, разработку антикризисной стратегии и выработки комплексной стратегии защиты от банкротства (включая дела с участием налоговой).


Является официальным спикером делового издания Ведомости, а также читает лекции в Институте Экономики и Антикризисного Управления и ведет семинары в РГУП им В.М. Лебедева.

Специализации
Проведение процедур банкротства
Субсидиарная ответственность
Корпоративные конфликты
Профессиональный опыт
2025 — 2026
Юридическая фирма «Легикон-Право»
адвокат
2024 — 2025
Юридическая компания Legal Matters
адвокат, руководитель практики банкротства
2022 — 2024
Управляющая компания «ПОМОЩЬ»
адвокат
2018 — 2022
Адвокатское бюро «Павлова и партнеры»
адвокат
2016 — 2018
Коллегия адвокатов «Юков и партнеры»
помощник адвоката
Комментарии персоны
Иными словами, ЕНС не является «машиной времени» для ФНС, способной возвратить к жизни задолженность, принудительное взыскание которой государство своевременно не обеспечило. Практическое значение этого вывода существенно: ошибочно перенесенный долг способен сформировать отрицательное сальдо, поглощать последующие налоговые платежи и годами создавать для налогоплательщика видимость действующей задолженности. Однако предложенная Конституционным судом защита не является автоматической. Сам по себе факт истечения срока взыскания не влечет автоматической корректировки ЕНС: налогоплательщику может потребоваться отдельно добиваться исключения соответствующей задолженности из налогового учета. Налогоплательщику придется самостоятельно доказать истечение срока, а при необходимости — добиться судебного акта о признании недоимки безнадежной к взысканию по подп. 4 п. 1 ст. 59 НК РФ.
В данном же случае долг погашен не полностью, а лишь искусственно уменьшен до величины чуть ниже порога, что выводит ситуацию за пределы добросовестного поведения. Суд округа подчеркнул, что проверка обоснованности заявления не может ограничиваться фиксацией размера задолженности на дату заседания: надлежит исследовать хронологию платежей, источники средств, действия должника по ликвидации, состояние активов и реальную возможность полного расчета. Прекращение производства по делу о банкротстве лишает первого заявителя не только возможности ввести процедуру, но и процессуального контроля над выбором арбитражного управляющего (пункт 9 статьи 42 закона о банкротстве), а также создает риск утраты доступа к механизмам субсидиарной ответственности и взыскания убытков с контролирующих лиц.
Показать 9 материалов
Участие в мероприятиях
Информация раздела "Персоны" формируется из открытых источников и данных от компаний
Обратитесь ко мне, если вы хотите:
задать вопрос,
сообщить о неточности,
внести изменения в профиль вашей компании, кейсы или услуги,
стать нашим партнером,
поблагодарить нас за классный портал 😉
Илья
Антонов
Операционный директор портала PROбанкротство