Арбитражный управляющий крупного должника запрашивает выписки по счетам и за два месяца получает ответы десятка банков, сотни файлов, таблицы, сканированные копии и текстовые письма. Сведение операций в единую ведомость и выверка оборотов занимают еще месяц. При подготовке заявления об оспаривании перечислений выясняется, что итог списаний по одному из счетов расходится с выпиской банка, а причину расхождения установить невозможно, промежуточные вычисления нигде не зафиксированы. Сомнение распространяется на всю ведомость и на выполненные по ней расчеты.
Инструментарий этой работы за последние годы сменился, большие массивы выписок обрабатываются моделями искусственного интеллекта в сочетании с детерминированными алгоритмами, и месяцы сведения операций сжимаются до нескольких дней. Доказательственная сила результата при этом закладывается устройством самой обработки, поскольку расчет оценивается по возможности его проверить. Как из сотен разноформатных файлов формируется сводный реестр операций, какие функции при его подготовке возлагаются на искусственный интеллект и чем обеспечивается пригодность полученных выводов для судебного спора?
Как организована обработка массива выписок
Исходные документы управляющий собирает запросами в налоговую службу и банки. Перечень всех счетов должника, открытых и закрытых, вместе с выпиской по операциям налоговая служба выдает без обращения в суд, включая сведения, составляющие банковскую тайну (п. 1 ст. 20.3 закона о банкротстве), а выписки по каждому счету запрашиваются у банков и при неисполнении запроса истребуются судом (ч. 4 ст. 66 АПК РФ). Учетную базу руководитель должника обязан передать арбитражному управляющему (п. 2 ст. 126 закона о банкротстве), однако на практике передача запаздывает и охватывает данные с пробелами, поэтому опорным источником сведений о расчетах служат банковские выписки.
Обработку собранного массива управляющий поручает специалисту, право привлекать иных лиц на договорной основе закреплено тем же п. 1 ст. 20.3 закона о банкротстве. Инструментарий специалиста составляют большие языковые модели и детерминированные алгоритмы. Моделями выполняется распознавание сканированных копий и писем произвольной формы, содержательная разметка реестра и подготовка проектов описаний. Вычисления, сведение, суммирование и сверка закрепляются за детерминированными алгоритмами, обеспечивающими тождественный результат при повторной обработке.
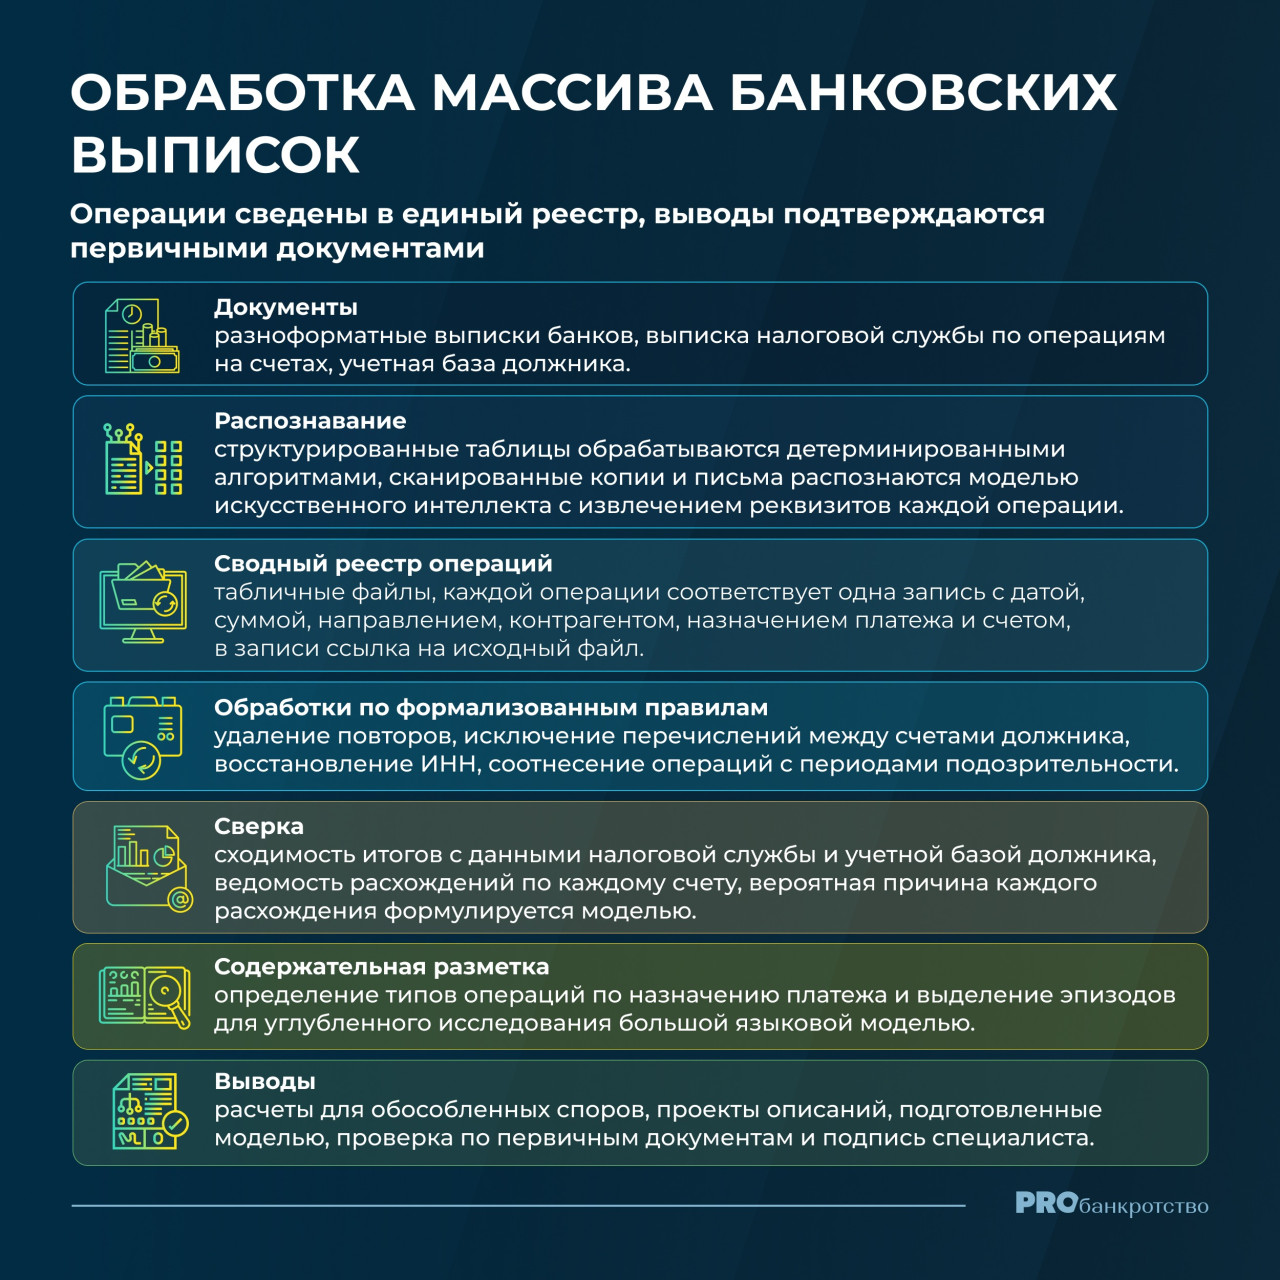
Этапы образуют следующий порядок.
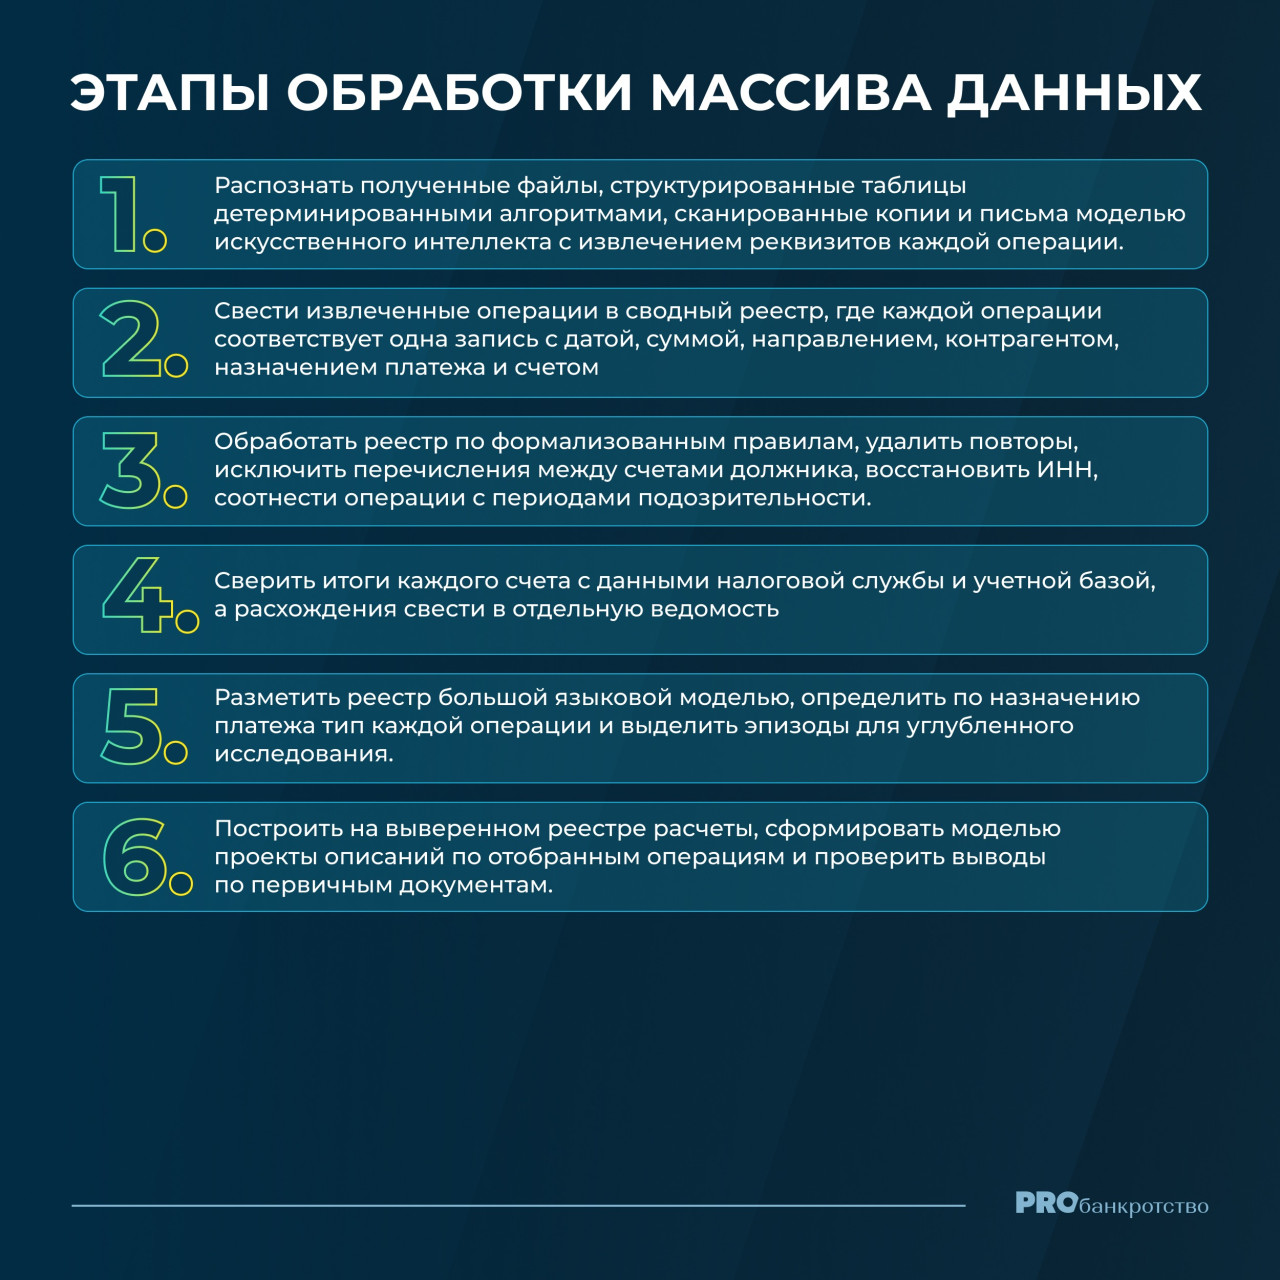
Основные трудозатраты приходятся на подготовку правил обработки. Для типовых форматов банков правила составлены заранее, редкие форматы распознаются моделью, проект правила для нового формата также готовится ею и проверяется на сходимости итогов счета. Обработка пакета из сотен файлов занимает несколько дней и завершается до первых обособленных споров. Схема обработки приведена на рисунке.
Из чего состоит сводный реестр операций
Формат выгрузки каждый банк устанавливает самостоятельно. Состав полей, обозначение прихода и расхода и представление дат в файлах различаются, поэтому структурированные таблицы обрабатываются детерминированными алгоритмами, а сканированные копии и письма в свободной форме распознаются моделью искусственного интеллекта с извлечением каждой операции. Шаблонное распознавание текста применимо только к заранее описанным образцам документов. Моделью операции извлекаются и из файла, образец которого встречается впервые, поэтому массив из десятка банков обрабатывается без предварительной настройки под каждый источник. Из извлеченных операций формируется сводный реестр в табличных файлах, каждой операции соответствует одна запись с полями даты, суммы, направления, контрагента, назначения платежа и счета, а в записи сохраняется ссылка на исходный файл, лист и позицию.
Такая структура обеспечивает обозримость сотен тысяч операций, переход от любой итоговой суммы к первичному документу и повторную обработку тех же файлов с тождественным результатом, поэтому расчет воспроизводится любым участником дела.
Дальнейшие обработки применяются ко всему реестру по правилам, единым для первой и последней записи. Из реестра удаляются повторы операций, попавших в него из разных источников, и исключаются из оборотов перечисления между счетами самого должника, поскольку каждое из них удваивало бы обороты и искажало сальдо расчетов. По данным налоговой службы восстанавливаются недостающие ИНН контрагентов, что обеспечивает идентификацию сторон по платежам на миллиардные суммы. Каждой операции присваивается признак вхождения в периоды подозрительности, отсчитанные от даты принятия судом заявления о банкротстве, поэтому выборки по периодам строятся без пересборки реестра.

Содержательная разметка выполняется большими языковыми моделями. Назначения платежей классифицируются по типам операций, среди которых расчеты с поставщиками, займы и их возвраты, внутригрупповые перечисления и выплаты физическим лицам. Отдельным эпизодам присваиваются метки риска, по отобранным операциям готовятся проекты описаний. Ответ модели имеет вероятностную природу, повторный запрос способен привести к иному результату, поэтому модельная разметка до подтверждения носит предварительный характер, а числовые показатели реестра формируются исключительно детерминированными алгоритмами.
Как проверяется полнота и точность реестра
Собранный реестр сопоставляется с выпиской налоговой службы и с учетной базой должника, по каждому счету составляется ведомость расхождений по дебету и кредиту. Сверка при этом трехсторонняя, данные банка, налоговой службы и информационной бухгалтерской базы должника формируются независимо друг от друга, поэтому их сходимость имеет самостоятельную доказательственную силу. Для каждой операции выполняется поиск парной записи в учетной базе по совпадению счета, даты, суммы, направления и номера документа, при неполном совпадении поиск ведется по сумме и контрагенту со сдвигом даты. Там, где без пары остаются единичные операции из десятков тысяч, учетные данные подтверждаются практически построчно, а четверть операций без пары превращается в адресный вопрос об их полноте. Поступления от дебиторов, собранные по выпискам, сходятся с данными налоговой службы до долей процента, а немногие поправки разбираются поименно.
Наибольшую аналитическую ценность при сверке имеют расхождения, поскольку именно они указывают на пробелы бухгалтерского учета. Анализ выявленных расхождений выполняется моделью, для каждого формулируется вероятная причина, повтор операции в источниках, отсутствие счета в учетной базе или свернутые обороты.
Депозитные счета с оборотом в миллиарды рублей в каждую сторону обнаруживаются в выписках при полном отсутствии в учетной базе должника, а обороты специального счета в выписке превышают учтенные в десятки раз, когда через счет проходит движение заемных средств, свернутое в бухгалтерском учете, и доступ к этому движению обеспечивается только сверкой. Выявленное расхождение повышает доказательственную ценность реестра, поскольку указывает счет, период и сумму для следующего запроса, проект которого готовится моделью, и переводит общее сомнение в полноте данных в предметный вопрос конкретному адресату.
Формирование реестра возможно и до получения банковских выписок. Основой в этом случае служат карточки счета 51 «Расчетные счета» из учетной базы должника, проводки за несколько лет сводятся в ту же структуру записи, и обороты реестра совпадают с регистром анализа того же счета без расхождений. Такой сверкой подтверждается целостность выгрузки, однако обе ее стороны происходят из учетной базы, которую вел сам должник, поэтому функция независимого подтверждения принадлежит внешним контрольным точкам, добавляемым по мере поступления выписок и данных налоговой службы.
Как формируются выводы по данным реестра
На выверенном реестре строятся расчеты всех направлений дела, реконструкция движения денежных средств со структурой оттока по получателям и периодам, свод расчетов по каждому кредитору, заявившему требование, объемы операций внутри периодов подозрительности. Операции для углубленного исследования отбираются по раскрываемым критериям, вхождению в периоды подозрительности, связанности контрагента, отсутствию встречного предоставления, и по каждой отобранной операции моделью собирается комплект из записи реестра, сведений о контрагенте и первичных документов. Выводы формулируются по результатам исследования этого комплекта и подкрепляются ссылками на документы, поэтому проверка любого вывода сводится к проверке названных в нем источников. Письменными доказательствами признаются и документы в цифровой форме, выполненные способом, позволяющим установить достоверность (ст. 64 и 75 АПК РФ).
По итогам обработки управляющий получает единое основание для финансового анализа, работы с требованиями и подготовки оспаривания вместе с ответом на довод о выборочности проверки, поскольку охваченными оказываются все счета и все операции. Кредитор по ведомостям расхождений самостоятельно убеждается в полноте охвата, а суду представляется расчет, в котором каждая сумма прослеживается до первичного документа и который воспроизводится любой из сторон с тем же итогом.
Что придает алгоритмическому расчету доказательственную силу
В процессуальном законе не содержится специальных правил для расчетов, выполненных алгоритмически и моделями, поэтому их оценка строится на общих требованиях к доказательствам. Проверка такого расчета сводится к нескольким вопросам, каждый из которых доступен любой стороне спора.
Раскрыты ли правила обработки, состав источников и параметры, определяющие результат, поскольку закрытая методика оставляет расчету статус частного мнения и лишает стороны возможности проверки.
Повторяется ли расчет, приводит ли новая обработка тех же файлов к тому же итогу, поскольку именно воспроизводимость переводит расчет из утверждений составителя в проверяемые факты.
Сходятся ли итоги с источниками, независимыми от составителя и должника, с данными налоговой службы и банков, поскольку такая сходимость измеряет полноту и точность сборки объективно.
Ведет ли каждая запись к исходному файлу и восстанавливается ли путь от итоговой суммы до первичного документа, поскольку разрыв этой связи возвращает спор о числах к спору о доверии.
Отделена ли разметка модели от выводов и подтверждены ли выводы первичными документами, поскольку вероятностная разметка без документального подтверждения остается предположением, а подпись специалиста удостоверяет проверенный вывод.
Наибольшая отдача от такой обработки достигается в начале процедуры, пока идут сроки на оспаривание и по обособленным спорам еще не разошлись вопросы, снимаемые одной сверкой. Запросы направляются в первые же дни процедуры, реестр пополняется по мере поступления ответов, а ответы, непригодные для распознавания, служат основанием для повторных обращений к банкам.
С выверенным реестром управляющий возвращает себе контроль над самым объемным источником сведений о должнике, поскольку каждая запись ведет к исходному файлу, итоги сходятся с независимыми источниками, а несогласной стороне остается встречный пересчет по тем же данным. Распознавание и разметка в этой работе ускоряются моделями, а подготовка правил, сверка и подтверждение выводов остаются за привлеченным специалистом.
Над материалом работали: