Смерть контролирующего должника лица не прекращает возможность привлечь его к субсидиарной ответственности. Более того, обязанность по возмещению убытков в результате субсидиарной ответственности в предусмотренных законом случаях может перейти к наследникам. Такой подход имеет принципиальное значение как для кредиторов, так и для наследников руководителей и участников компаний-банкротов.
Пленум Верховного суда РФ в Постановлении от 23 декабря 2025 г. № 42 «О некоторых вопросах привлечения контролирующих должника лиц к ответственности при банкротстве» специально разъяснил последствия смерти контролирующего лица. Подход Верховного суда фактически переводит вопрос о субсидиарной ответственности из исключительно корпоративной и банкротной плоскости в наследственную.
Для кредиторов это означает появление дополнительного объекта взыскания — наследственного имущества. Для наследников — необходимость учитывать потенциальную банкротную ответственность наследодателя еще до принятия наследства.
Что изменилось после позиции Верховного суда
Главное практическое значение новых разъяснений ВС состоит в том, что смерть контролирующего лица больше нельзя рассматривать как обстоятельство, автоматически разрывающее связь между его действиями и имущественными последствиями банкротства.
Субсидиарная ответственность в этой части становится продолжением имущественной ответственности самого наследодателя, а не «новой ответственностью» его наследников.
Смерть КДЛ не ставит точку в споре о субсидиарной ответственности
Смерть руководителя или участника компании, которая находится в процедуре банкротства, может случиться на любой стадии: до подачи заявления о привлечении к субсидиарной ответственности, после его подачи, но до вынесения судебного акта либо уже после установления ответственности.
Ранее вопрос о возможности продолжения такого спора после смерти контролирующего лица мог вызывать дополнительные процессуальные сложности. Теперь позиция Верховного суда сформулирована значительно определеннее.
Смерть физического лица не означает прекращения имущественного обязательства, если оно связано с его деятельностью в качестве контролирующего должника лица. Обязанность, имеющая имущественный характер, при определенных условиях входит в наследственную массу и может быть реализована за счет наследственного имущества.
При этом принципиально важно разделять два вопроса: возможность установить ответственность умершего лица и пределы ответственности его наследников.
Наследник не становится контролирующим лицом только потому, что принял наследство. Он не отвечает своим собственным имуществом по обязательствам наследодателя без ограничений. Речь идет об ответственности в пределах стоимости перешедшего к нему наследственного имущества.
Именно поэтому смерть КДЛ не должна рассматриваться ни как автоматическое прекращение банкротного спора, ни как основание для взыскания с наследников любых сумм за счет их собственного имущества.
Что именно наследуется
Ключевое значение имеет имущественная природа субсидиарной ответственности.
Если обязанность контролирующего лица состоит в возмещении имущественных потерь, она может перейти к наследникам в составе наследства. При этом наследуется не статус директора, участника или иного контролирующего лица, а именно имущественная обязанность.
Это различие имеет практическое значение.
Наследник не должен доказывать, что он не руководил компанией, не участвовал в ее деятельности и не принимал спорных решений: эти обстоятельства относятся к ответственности самого наследодателя.
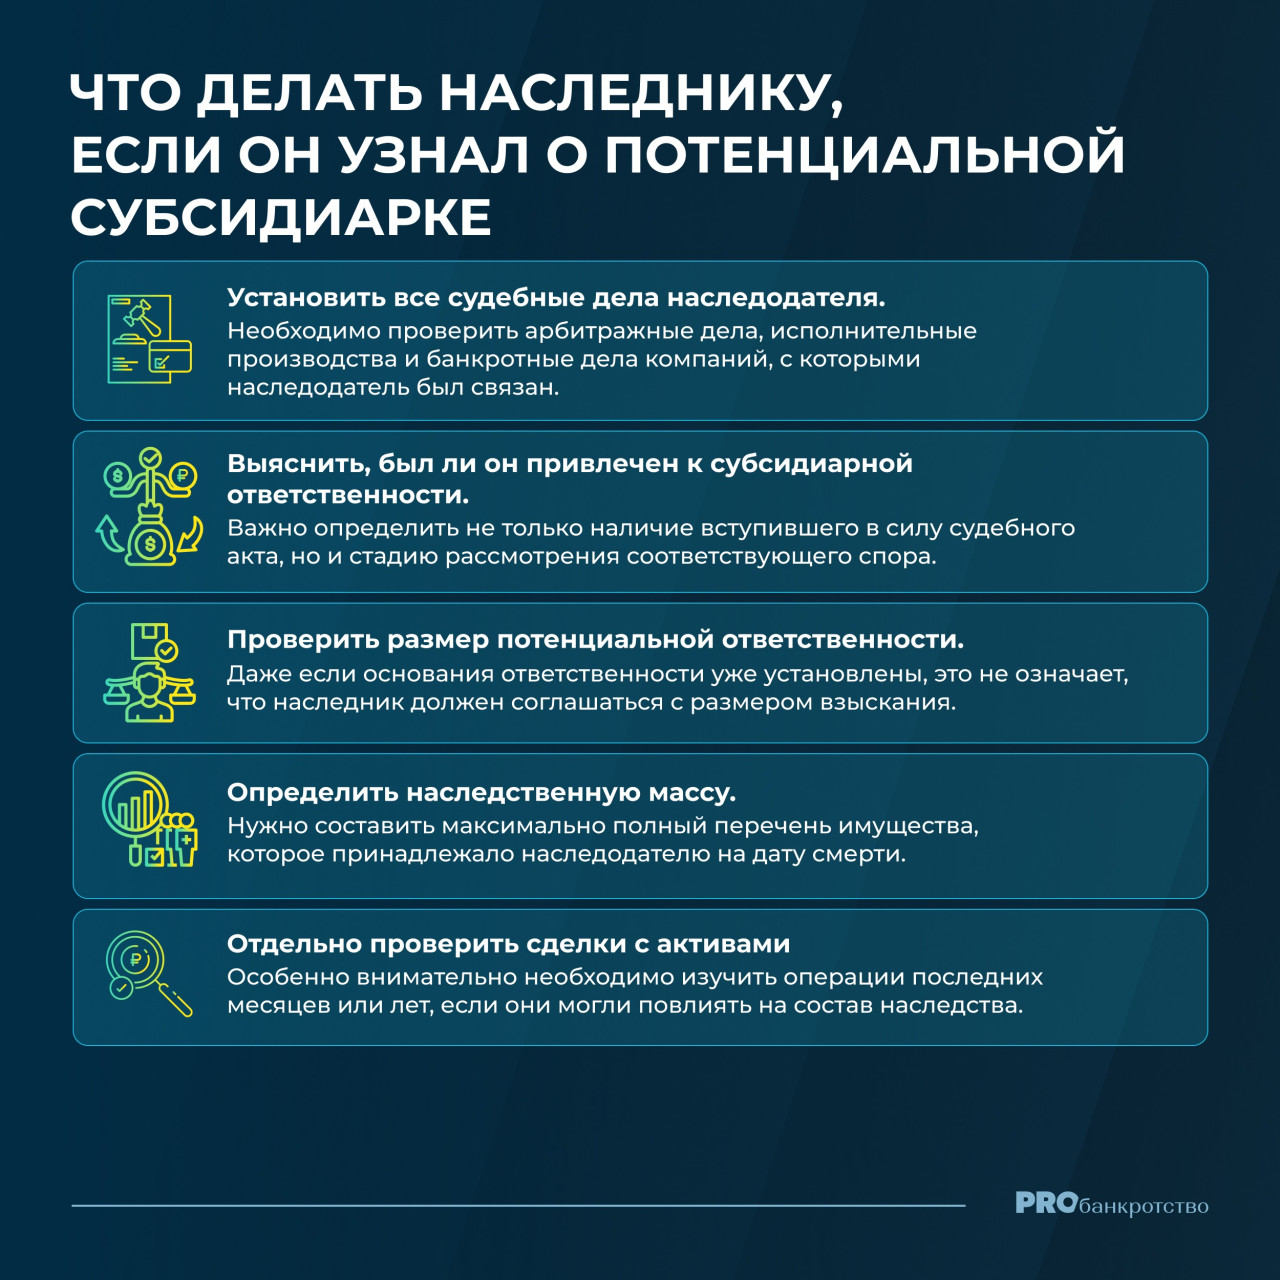
Задача наследника иная — проверить:
действительно ли у наследодателя имелись основания для субсидиарной ответственности;
установлен ли ее размер;
какие требования кредиторов включены в расчет;
не был ли размер ответственности определен без учета обстоятельств, которые могли его уменьшить;
какова стоимость наследственного имущества;
какую именно часть наследства получил конкретный наследник.
Таким образом, после смерти КДЛ спор не исчезает, а фактически меняет свою процессуальную конфигурацию.
Если КДЛ умер до подачи заявления о субсидиарной ответственности
Наиболее сложная ситуация возникает, когда контролирующее лицо умерло еще до того, как управляющий или кредитор обратился с заявлением о привлечении его к субсидиарной ответственности.
На первый взгляд может показаться, что обращаться уже не к кому. Однако такой подход не учитывает имущественного характера требований.
Если к моменту смерти имелись основания для привлечения лица к субсидиарной ответственности, смерть сама по себе не должна позволять вывести наследственное имущество из-под потенциального взыскания.
Для кредитора это означает необходимость действовать максимально оперативно.
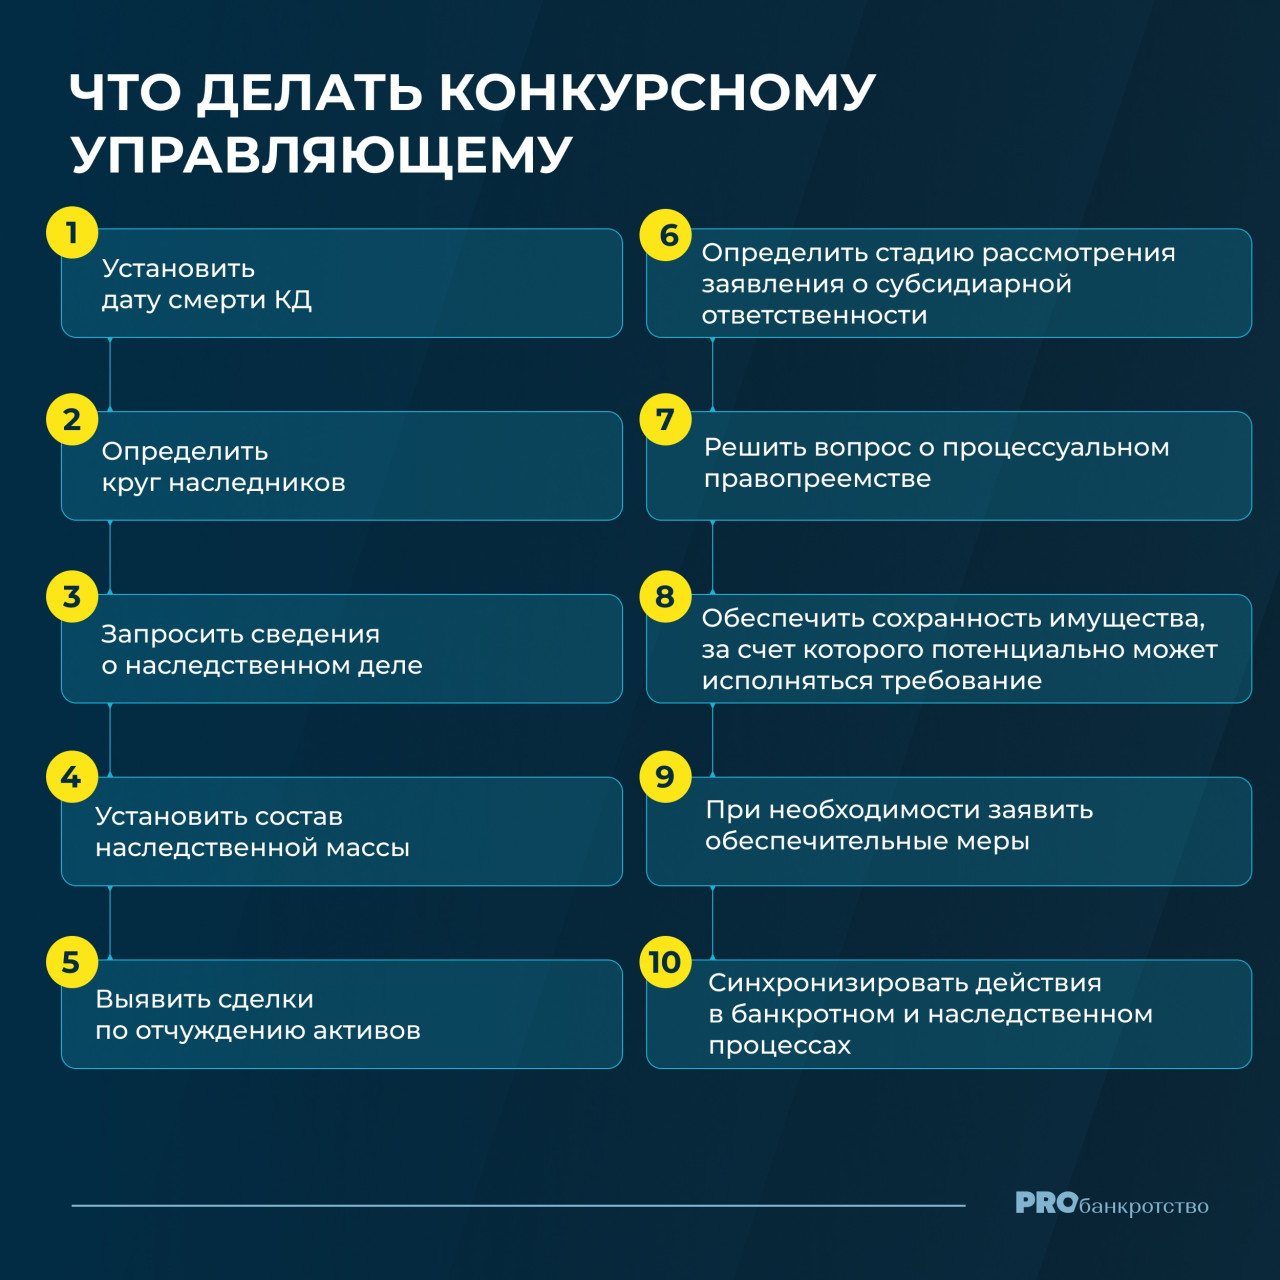
Прежде всего необходимо установить:
факт смерти предполагаемого КДЛ;
круг наследников;
состав наследственного имущества;
наличие наследственного дела;
сроки принятия наследства;
сведения о существенных активах наследодателя.
Особое значение приобретает взаимодействие банкротного и наследственного процессов.
Кредитору уже недостаточно анализировать только финансовое состояние должника. После смерти КДЛ необходимо исследовать еще и наследственную массу.
Что происходит, если КДЛ умер уже после подачи заявления
Процессуальная ситуация здесь несколько проще.
Если заявление о привлечении лица к субсидиарной ответственности уже рассматривается судом, смерть КДЛ не должна автоматически прекращать рассмотрение требований имущественного характера.
Вместо умершего лица в процесс могут войти его правопреемники в порядке процессуального правопреемства.
При этом наследники получают возможность реализовать процессуальные права умершего лица.
И здесь возникает важная практическая особенность.
Наследник вправе защищать наследственную массу, в том числе возражать против:
наличия оснований для субсидиарной ответственности;
размера ответственности;
причинно-следственной связи между действиями КДЛ и банкротством;
состава задолженности, учитываемой при определении размера ответственности;
требований кредиторов, включенных в расчет.
Поэтому вступление наследника в процесс — это не формальность.
Если наследник занимает пассивную позицию, он рискует получить в наследство не только активы, но и установленную судебным актом обязанность, которая впоследствии будет исполняться за счет наследственного имущества.
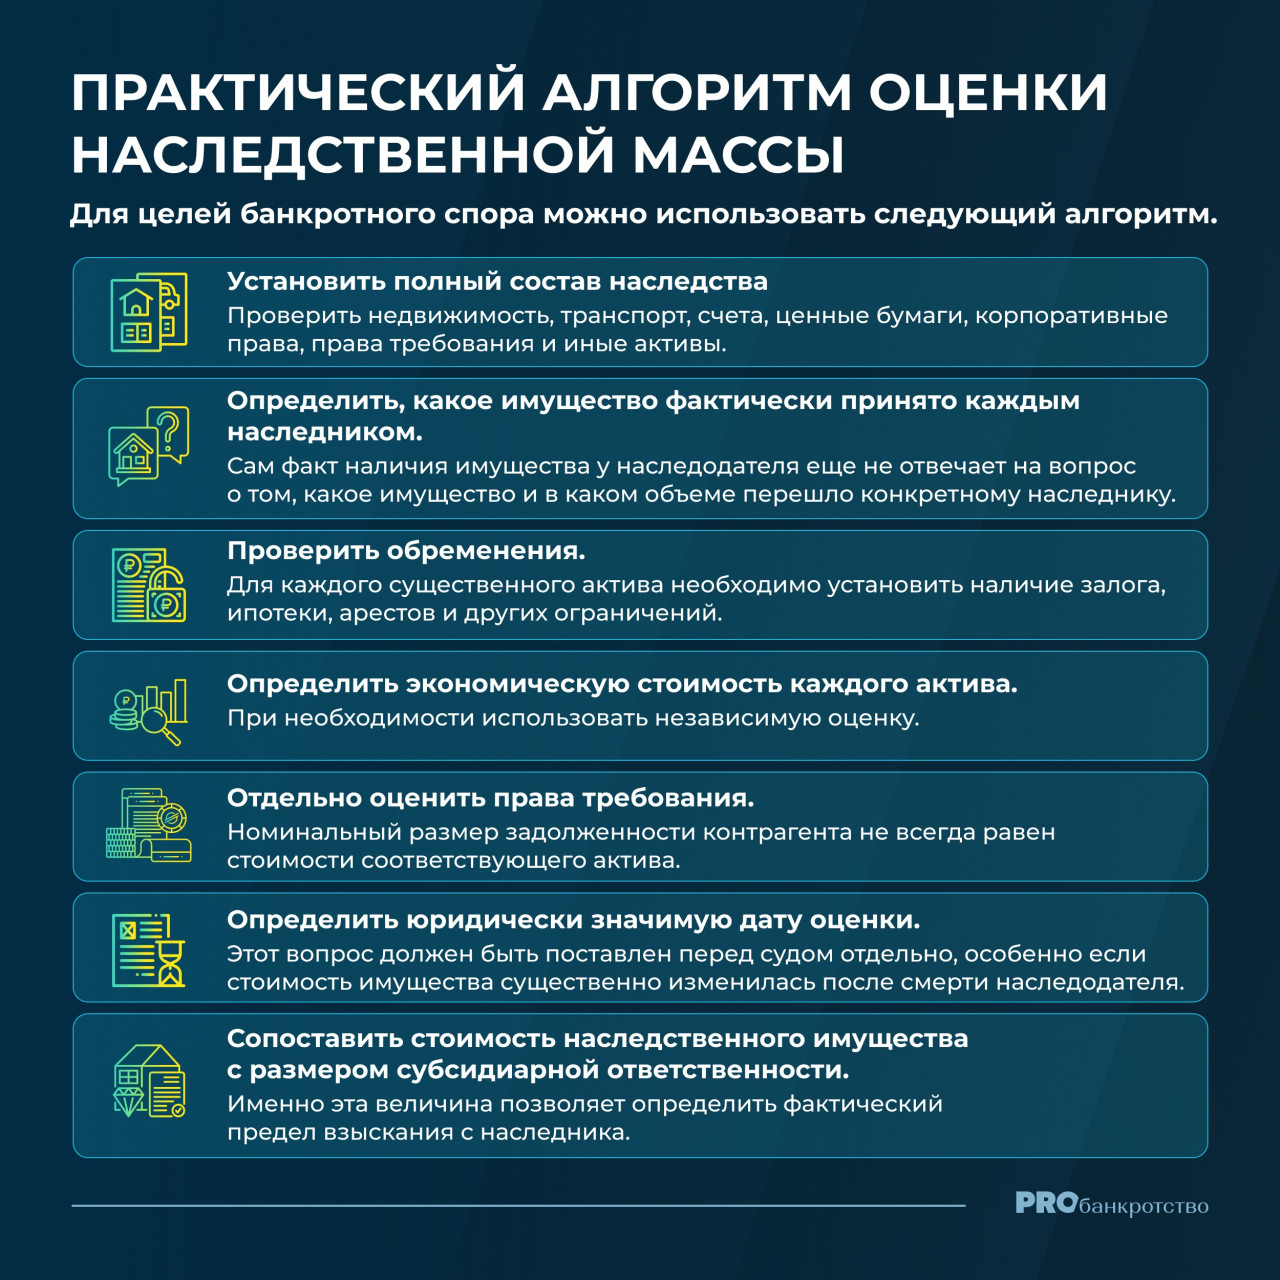
Как определить стоимость наследственного имущества

Формулировка о том, что наследник отвечает по обязательствам наследодателя в пределах стоимости перешедшего к нему наследственного имущества, на практике порождает отдельный спор: что именно считать стоимостью наследства и на какую дату ее определять.
Этот вопрос особенно важен в делах о субсидиарной ответственности, поскольку размер потенциального обязательства может многократно превышать стоимость наследства. Если размер субсидиарной ответственности составляет, например, 100 млн рублей, а наследник получил имущество стоимостью 10 млн рублей, именно определение стоимости этих 10 млн рублей становится фактическим пределом взыскания.
При этом стоимость наследства нельзя автоматически отождествлять ни с данными бухгалтерского учета, ни с кадастровой стоимостью, ни с ценой, указанной наследниками при оформлении наследства.
Почему вопрос стоимости нельзя оставлять «на потом»
На практике стороны иногда сосредотачиваются исключительно на наличии или отсутствии оснований для субсидиарной ответственности. Однако в ситуации со смертью КДЛ вопрос стоимости наследства может иметь не меньшее значение.
Даже если суд придет к выводу, что наследодатель должен был нести субсидиарную ответственность в размере 100 млн рублей, это еще не означает, что наследник может быть обязан выплатить 100 млн рублей.
Если наследственная масса составляет 7 млн рублей, именно эта величина становится принципиально важной для исполнения требования.
Поэтому защита наследника должна строиться по двум самостоятельным направлениям:
оспаривание самого основания и размера субсидиарной ответственности наследодателя;
доказывание предела ответственности исходя из стоимости имущества, действительно перешедшего по наследству.
Для кредитора стратегия зеркальная: необходимо не только доказать основания субсидиарной ответственности, но и не допустить необоснованного занижения стоимости наследственной массы.
В результате спор о субсидиарной ответственности умершего КДЛ фактически может включать три самостоятельных уровня доказывания: основания ответственности, ее размер и стоимость наследственного имущества.
И именно третий уровень зачастую определяет, какую часть установленной судом субсидиарной ответственности кредитор сможет реально взыскать.
Особая проблема — вывод активов перед смертью
Смерть КДЛ может создавать еще одну проблему.
Предположим, контролирующее лицо незадолго до смерти передало принадлежащую ему недвижимость родственнику либо продало актив по цене существенно ниже рыночной.
Если такая операция уменьшила наследственную массу, у кредитора возникает вопрос: можно ли ее оспорить и вернуть имущество в наследственную массу?
Ответ зависит от конкретной конструкции сделки и обстоятельств ее совершения.
Здесь уже может потребоваться использование нескольких правовых механизмов одновременно:
оспаривание сделки;
взыскание убытков;
защита прав кредиторов;
установление состава наследственной массы;
принятие обеспечительных мер.
Поэтому при смерти КДЛ кредитору нельзя ограничиваться изучением документов о наследстве. Необходимо проводить полноценный анализ движения имущества наследодателя.
Особенно подозрительны сделки, совершенные непосредственно перед смертью, после возникновения корпоративного конфликта либо после появления у должника признаков неплатежеспособности.
Последний пункт особенно важен.
Если управляющий занимается только банкротным делом должника и не анализирует наследственное дело умершего КДЛ, значительная часть информации об активах может остаться за пределами его поля зрения.
Где находится главный практический риск
Основной риск для наследника состоит не столько в самой возможности взыскания, сколько в том, что он может узнать о проблеме слишком поздно.
Наследство принимается не для того, чтобы наследник впоследствии выяснил, что вместе с квартирой или долей в обществе к нему перешел потенциальный спор на десятки миллионов рублей.
Поэтому наследнику, который получает имущество от бывшего директора или участника компании-банкрота, имеет смысл проводить своеобразный «банкротный due diligence» наследства.
Необходимо проверить не только недвижимость и счета, но и:
корпоративные связи наследодателя;
участие в компаниях;
банкротные дела;
судебные споры;
поручительства;
крупные сделки;
требования кредиторов;
исполнительные производства;
ранее поданные заявления о субсидиарной ответственности.
Для кредитора логика обратная: смерть КДЛ — это не сигнал прекратить работу, а повод расширить поиск активов.
Это позволяет выстроить достаточно четкую модель.
Для кредитора:
установить ответственность КДЛ;
установить факт смерти;
определить наследников;
установить наследственную массу;
обеспечить возможность взыскания.
Для наследника:
установить потенциальную ответственность наследодателя;
вступить в процесс;
проверить основания и размер субсидиарки;
установить состав наследства;
контролировать предел собственной ответственности.
Именно здесь проходит ключевая граница: наследник отвечает не потому, что он стал директором или участником компании, а потому, что вместе с наследством к нему перешла имущественная обязанность наследодателя — и только в пределах стоимости полученного наследственного имущества.
Для практикующих юристов это означает еще одну важную вещь: дела о субсидиарной ответственности умерших КДЛ нельзя вести исключительно в рамках банкротного процесса. В таких спорах все чаще потребуется одновременно разбираться в банкротном, корпоративном и наследственном праве.
И чем раньше стороны начнут анализировать наследственную массу, тем больше вероятность, что итоговое судебное решение окажется исполнимым, а наследник не столкнется с неожиданным требованием уже после принятия наследства.
Над материалом работали: